新着情報
What’s new
ブログ 2026.11.15
「借金1億円」ってこれはすごいことだ。
「借金1億円」の噂が流れたとき、私が「すごい」と思った理由
農業には、魔物が住んでいる。
そう感じたことが、 一度や二度ではありません。
こんにちは。
脳を耕す農業経営戦略家の山下弘幸です。
誰が悪いわけでもない。 ライバルがいるわけでもない。
それなのに、 毎年まじめに作って、まじめに売って、 お金を貯めたはずなのに、 なぜか豊かにならない。
私自身、スイカやナス、ホウレンソウを 作っていた頃、 ずっとこの魔物と付き合ってきました。
今日は、その正体のひとつだと 私が思っているものについて 書いてみます。
「お金の増やし方」の話です。
100万円が、400万円になる仕組み
まず、本来のお金の増え方を シンプルに描いてみます。
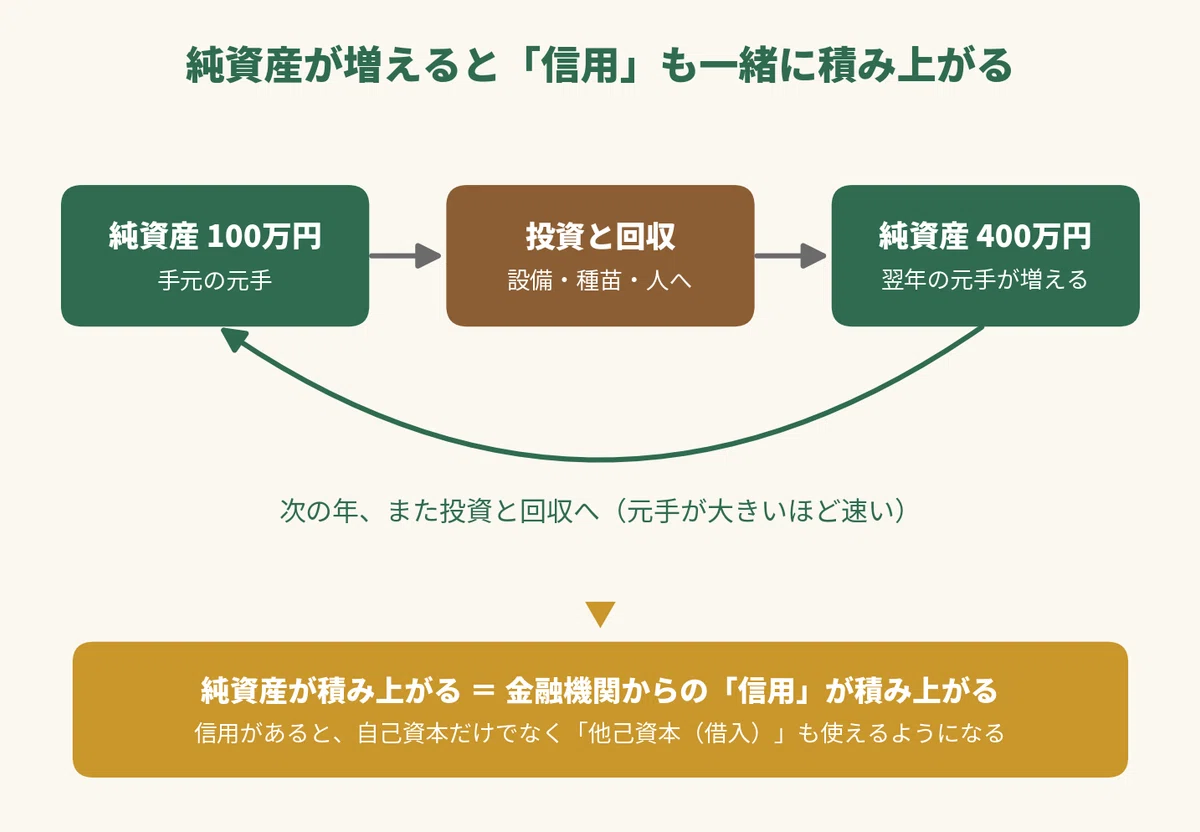
手元に純資産が100万円あるとします。
その100万円を使って、 種苗を買い、資材を買い、人を雇う。 これが「投資」です。
そして収穫して、売る。 これが「回収」です。
うまくいけば、 翌年の手元には400万円が残る。
その400万円を、 また次の年の投資に回す。
すると純資産は、 どんどん積み上がっていきます。
ここまでは、 たぶん誰でも知っている話です。
でも、私がこの図を 本当の意味で理解したのは、 ずいぶん後になってからでした。
純資産が増えると、もうひとつ増えるもの
純資産が積み上がると、 実は一緒に増えていくものがあります。
「信用」です。
決算書の純資産の欄が 毎年少しずつ厚くなっていく。
それを見て、 金融機関はこう判断します。
「この人は、 借りたお金を返せる人だ」
つまり、 純資産を貯めるということは、 お金を貯めているのではなく、 信用を貯めているということ。
私がずっと見落としていたのは、 ここでした。
お金を貯めること自体が いいとか悪いとか、 そういう話ではないんです。
信用が貯まると、 「自己資本」だけでなく 「他己資本」が使えるようになる。
ここから先の景色が、 まったく変わってきます。
「借金」という言葉が私の足を止めていた
「借金の力はすごいですよ」
言われなくても、 何となく分かってはいます。
でも、 どうしても 「借りるのは怖い」という感覚が拭えなかったんですよね。
会社が倒産しやすいという イメージが拭えなかった。
収益性は悪くない。
そのような捉え方があったからこそ、 私は農業経営に興味を持つようになったのかもしれません。
借りるということの 意味がようやく分かってきました。
借りるスピードは非常に早く、 短期間で資金に入るので、 変化も早く訪れます。
だからこそ、 「生産力」を付けると、 長い時間そばに置く傾向を学べるのです。
その事態を最初に感じたのは、 元銀行員としての経験があったからかもしれません。
借りるスピードは早い。 農業への理解や努力、 生産能力などの条件が、 まだあまり分かっていなかったのかな、と。
実際に、農業の現場では、 もっとも大切な資源の一つである 人が動くのを7年間見守り、 全ての農産物の成長を促し、 市場に届けることもしました。
でも、 気づいたら 学びの基盤は築かれていました。
やっぱり、すでに自分たちが 「借りていいんだ」と決めたからこそ、 大きく成長したと言えるのではないでしょうか。
世の中の会社を見て、気づいたこと
農業現場を離れて、 経営コンサルとして いろいろな中小企業を見るようになって、 はっきり分かったことがあります。
自分の持っているお金だけで 商売をしている会社は、 ほとんどありません。
大半は、 銀行から融資を受けたお金で 会社を回しています。
「自分の金は自分の金。 会社の金は会社の金。 もっと言えば、 会社の金は銀行の金」
これがいいか悪いかは いったん置いておいて、 それが世の中のビジネスの ふつうの姿でした。
農業には、 この発想がなかった。
少なくとも、 当時の私にはありませんでした。
「1億円借りてるらしいよ」という噂の見え方
農村では、こんな噂が すぐに広まります。
「あそこの農家、 1億とか2億とか売り上げてるらしいけど、 1億円も借金があるらしいよ」
以前の私なら、 「大丈夫かな」と思っていたはずです。
でも今は、 まったく違う見え方をします。
すごいじゃないか、と。
1億円を借りられたということは、 金融機関から 1億円分の信用を得ている ということだからです。
お金を借りるというのは、 ものすごく信用がある人にしか できないことなんです。
噂が流れるということは、 それだけ「借りる」という行為が 農村ではまだ珍しい証拠でもあります。
「農産物を作る農業」と「決算書を作る農業」
ここまで書いてきて、 ひとつの結論にたどり着きました。
農業をビジネスとしてやっていくなら、 農産物を作るだけでは足りない。
決算書を作る農業が必要になる。
ここでいう「作る」は、 税理士さんに任せて 毎年出てくる書類のことではありません。
純資産がどう積み上がっているか。 負債とのバランスはどうか。 金融機関がどこを見るか。
それを自分で理解して、 「こういう形にしたい」と 意図を持って決算書を組み立てること。
私の周りを見渡しても、 農産物を一生懸命作っている農家は たくさんいます。
でも、 決算書まで意図して作っている農家は、 まだ本当に少ない。
私自身が、 長いあいだそうでしたから。
「きれいな決算書」とは、借金ゼロのことではなかった
決算書を作る農業ができるようになると、 金融機関からの信用が得られる。
信用が得られると、 何かあったときに お金を借りやすくなる。
つまり、不安が減る。
天候不順で一作飛んだとき。 機械が壊れたとき。 急に規模を広げるチャンスが来たとき。
「借りられる状態」を ふだんから作っておくことが、 農業における最大の保険なのだと 今は思っています。
そして、 私がずっと勘違いしていたのが、 「きれいな決算書」の形でした。
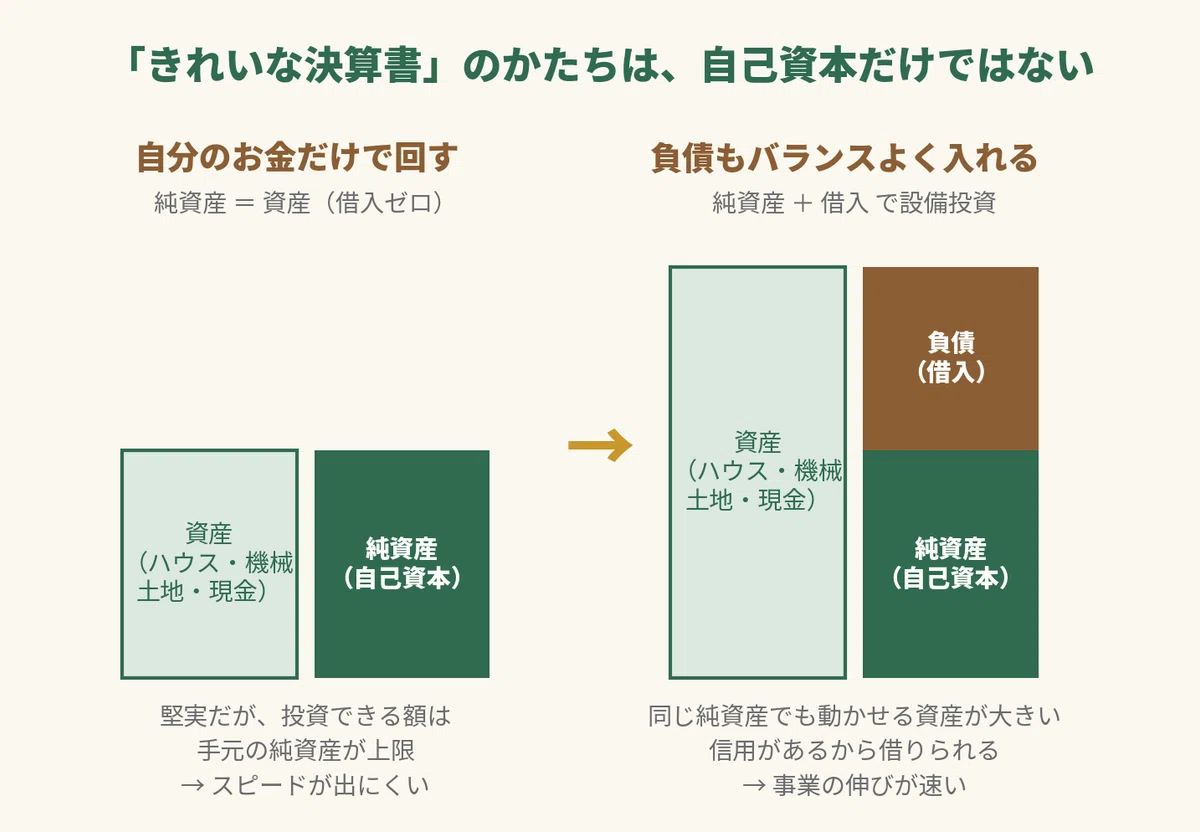
借入ゼロが、きれいなのではない。
純資産をしっかり積み上げながら、 負債もバランスよく入れて、 それで設備投資をしていく。
これが、本来のきれいな決算書の形です。
おわりに
お金を貯めること自体が 目的になると、 農業の魔物に足をすくわれる。
純資産を貯めることで信用を貯め、 信用で他己資本を動かし、 そのスピードで事業を伸ばす。
私がこの順番に気づくまで、 ずいぶん遠回りをしました。
もし今、 「借りるのは怖い」と感じているのなら、 それは私もまったく同じでした。
だからこそ、 まずは自分の決算書の純資産の欄を、 じっと眺めてみるところから。
そこに、自分がこれまで貯めてきた 「信用」の量が、 数字として書かれています。
これからの農家は農産物も作りながら、 信用も作るフェーズに入っているのです。
農業界を明るく照らす農テラス
今日も一緒にこちらの脳を耕しましょう!